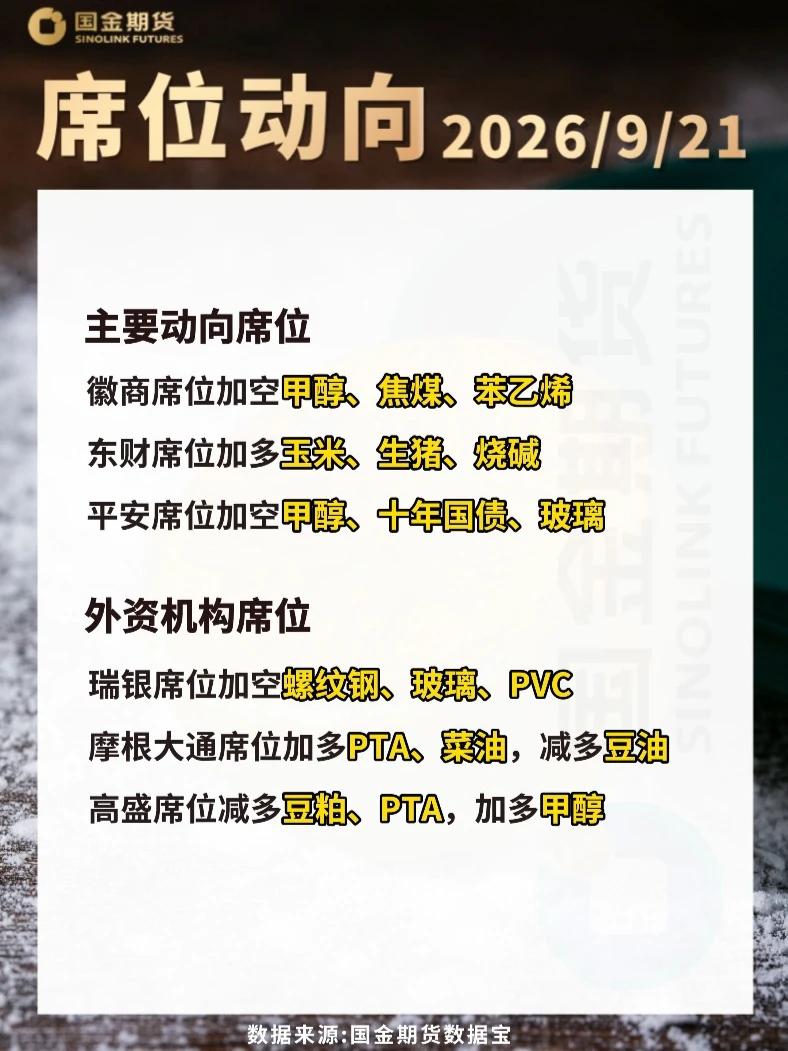
三季度以来,A股整体呈高位回落态势。
主要宽基指数均录得负收益,其中代表科技成长的科创50和创业板指跌幅居前。
图片来源于网络,如有侵权,请联系删除
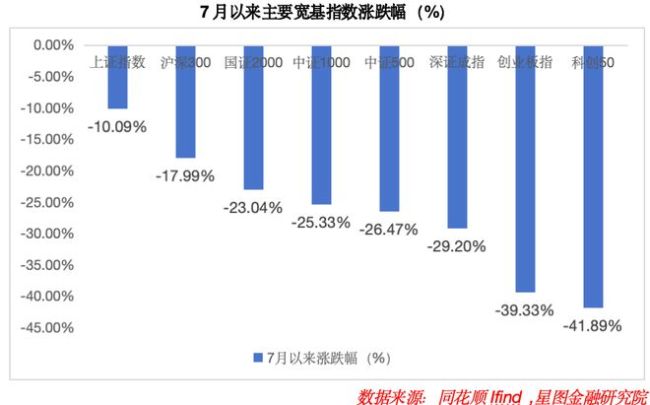
从行业表现看,AI产业链交易拥挤度较高,前期涨幅较大、估值处于高位;叠加油价中枢再度上移,以及美联储加息压力下全球流动性收紧预期升温,科技板块明显承压,进入挤泡沫阶段。AI硬件、半导体等板块回落,拖累电子、通信板块跌幅均超过40%。
与此同时,上半年表现偏弱、兼具避险属性的银行、煤炭,以及处于低位的食品饮料等板块触底反弹。市场整体呈现“科技成长偏弱、防御板块偏强”的特征。
在此背景下,公募基金三季度整体进行配置再平衡:对科技成长板块的倾斜有所下降,并缓步加仓防御性或低位板块。
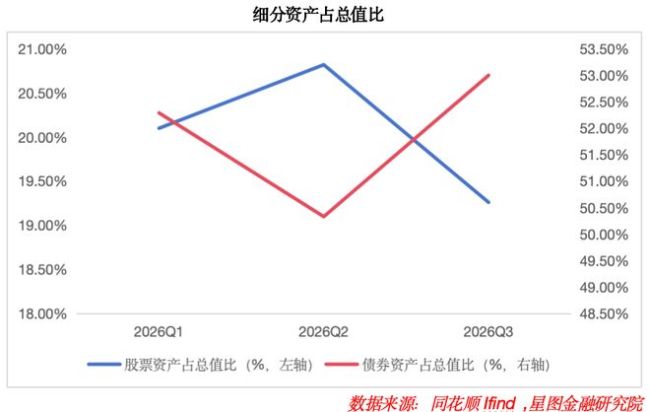
截至目前,公募基金三季报已披露完毕。从三季度末数据看,受权益市场回落影响,权益类资产占基金总值的比重有所下降,债券类资产配置有所提升。
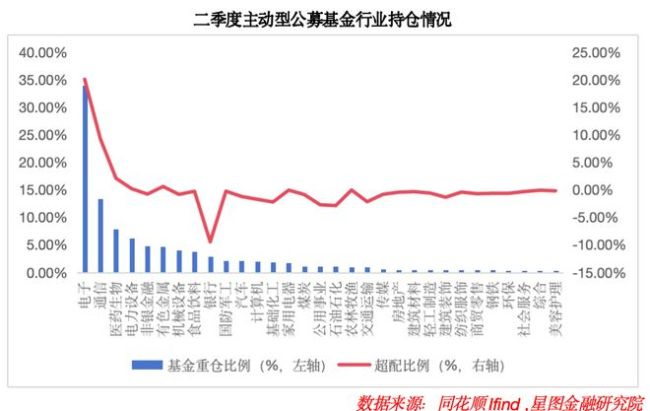
具体到行业配置,公募基金整体呈现再平衡特征。截至2026年三季度末,公募基金对电子、通信、医药生物、电力设备、非银金融、有色金属等板块的配置比例靠前。其中,电子板块配置比例达33.94%,通信板块达13.35%,二者合计47.29%,但较二季度末合计59.4%有所回落,科技板块拥挤度有所缓和。同时,公募基金对医药生物、银行、食品饮料的配置比例有所上升。
从超配比例看,电子、通信仍居前二,分别超配20.06%和9.25%,但较二季度末均有所缓和;银行、石油石化、公用事业、基础化工等板块仍处于低配区间。
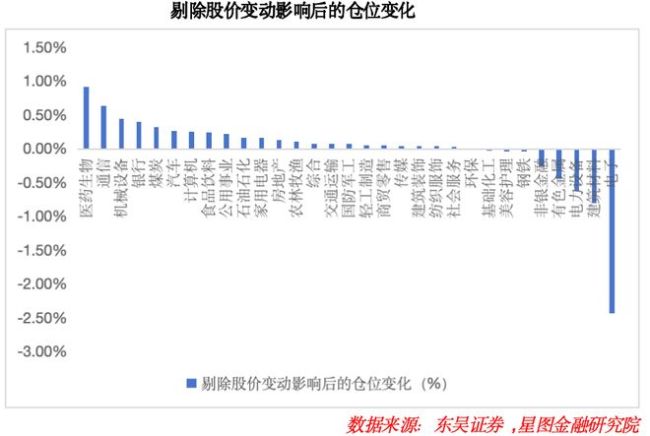
从剔除股价因素影响后的主动仓位变动看,三季度公募基金出现明显的高低切换。根据东吴证券数据,前期拥挤度较高的电子板块仓位下降2.44%,建筑材料、电力设备、有色金属、非银金融等板块也明显降仓;医药生物、通信、机械设备、银行、煤炭等板块则获得加仓,且加仓幅度靠前。整体看,三季度公募基金配置更为均衡,再平衡趋势较为明显。
从申万二级行业看,资金仓位变动呈现AI硬件内部结构调整、医药板块底部修复、资源红利板块回补的特征。根据东吴证券数据,医疗服务、通信设备、通用设备、工业金属、煤炭开采等板块获公募基金加仓幅度靠前;半导体、玻璃纤维、能源金属、电池、光伏设备等板块降仓幅度靠前,其中半导体板块降仓幅度达2.15%。
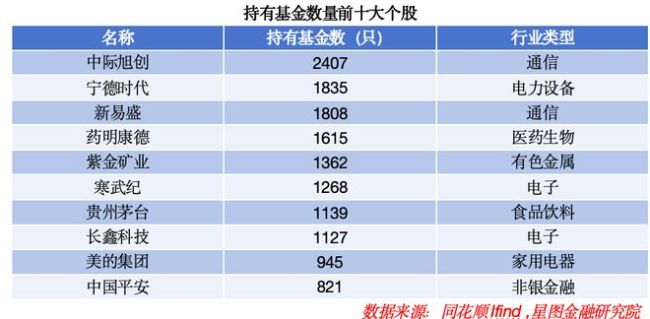
重仓股方面,公募基金对科技板块的配置比例仍然靠前,但非科技板块新晋增持。在持有基金数量排名前十的A股个股中,AI硬件方向的中际旭创仍居第一重仓位置,新上市的长鑫科技进入前十;非AI领域的药明康德、贵州茅台、美的集团、中国平安新晋前十,AI领域的兆易创新、东山精密等退出前十。
从持股总市值看,前十大重仓股中,中际旭创、新易盛分别以1700.06亿元、1427.52亿元稳居前两位,但较二季度末持仓市值有所减少;非AI领域的药明康德、贵州茅台、紫金矿业新晋前十大重仓股,AI领域的东山精密、兆易创新、立讯精密退出。整体来看,公募基金配置更加均衡,非AI领域龙头标的逐步获得加仓。
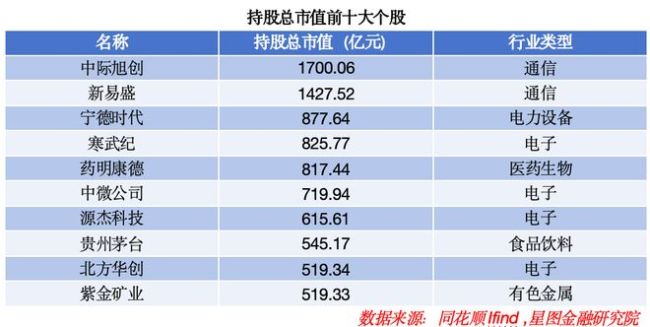
总体而言,三季度公募基金配置更趋均衡,AI板块整体仓位有所下降,科技板块拥挤度有所缓和;板块内部出现分化,通信获加仓、半导体遭降仓。非AI板块中,具备景气度上行逻辑的CXO等方向获资金加仓;防御性板块中的银行、煤炭,以及低位板块中的食品饮料等消费方向也获得仓位回补。
进入10月末,受前期科技板块大幅回落拖累,指数已进入严重超跌区间,科技板块估值明显下降。与此同时,科技板块仍具备较高景气度。三季报显示,AI硬件领域的光模块、PCB等方向业绩同比、环比均上行,叠加估值明显回落,风险正逐步出清。当前科技板块及指数层面的跌势已逐步趋缓,后续有望逐步企稳。
对于后续,从影响行情的事件看,海外方面,受美伊冲突影响,油价中枢持续上移,通胀粘性增强;美联储9月加息一次、10月维持不变,对市场情绪的压制有所缓和。前期美债收益率持续上行压制科技板块,但近期美长债收益率有所回落,对市场的压制或有所减轻。叠加美国中期选举临近,相关不确定性在11月有望逐步缓解。
国内方面,流动性仍较宽松,政策端持续呵护,近期大资金托底意愿明确,有望逐步增强市场信心,恐慌情绪也有望逐步缓解。
行业层面,AI方向景气度仍在,业绩表现仍具确定性;叠加三季度以来大幅回落、估值明显下行,后续若高景气进一步确认,板块有望逐步企稳。同时,CXO、创新药具备独立景气逻辑,传统消费板块有望获得更多政策支持,且当前处于低位,或逐步触底并获得资金回补。
整体来看,经历三季度市场超跌后,11月外部不确定性有望逐步缓解,国内流动性仍较宽松,叠加大资金托底意愿明确,市场情绪或有望逐步企稳;同时,融资余额逐步回落、筹码逐步出清,科技板块景气度延续,非AI板块在政策支持下逐步触底。我们认为,市场有望逐步企稳反弹,但过程不会一蹴而就,仍需控制仓位。具体配置上,可采取均衡策略,关注具备真实业绩支撑的AI核心龙头,以及CXO、创新药等高景气板块和低位消费板块,以提升安全边际。
注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】